Чи сплачувати екоподаток за використання дизельного генератора

⭐ Дізнавайтеся про зміни першими. Додайте «Публічні закупівлі» в улюблені Google, щоб не пропустити найсвіжіші новини та роз'яснення

Автор
шеф-редактор Експертус Публічні закупівлі, Київ
Чи потрібно сплачувати екологічний податок у разі використання дизельного генератора – роз'яснення

Чи сплачувати екоподаток за використання дизельного генератора

Закупівля електроенергії: 4 варіанти дій на 2026 рік

Відповідно до ст. 242 Податкового кодексу України (далі – Кодекс) об'єктом та базою оподаткування екологічним податком є: 

  • обсяги та види забруднюючих речовин, які викидаються в атмосферне повітря стаціонарними джерелами; 
  • обсяги та види забруднюючих речовин, які скидаються безпосередньо у водні об'єкти; 
  • обсяги та види (класи) розміщених відходів, крім обсягів та видів (класів) відходів як вторинної сировини, що розміщуються на власних територіях (об'єктах) суб'єктів господарювання;
  • обсяги та категорія радіоактивних відходів, що утворюються внаслідок діяльності суб'єктів господарювання та/або тимчасово зберігаються їх виробниками понад установлений особливими умовами ліцензії строк; 
  • обсяги електричної енергії, виробленої експлуатуючими організаціями ядерних установок (атомних електростанцій).

Згідно з пп.14.1.230 п.14.1 ст.14 Кодексу стаціонарне джерело забруднення – підприємство, цех, агрегат, установка або інший нерухомий об'єкт, що зберігає свої просторові координати протягом певного часу і здійснює викиди забруднюючих речовин в атмосферу та/або скиди забруднюючих речовин у водні об'єкти

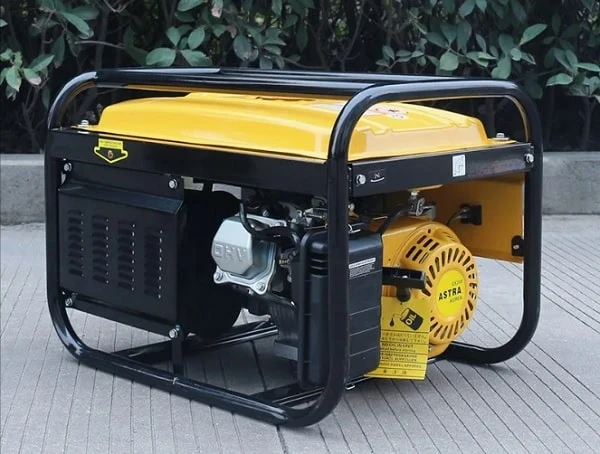
Тобто генератори, які працюють на пальному, під час спалювання якого утворюються та викидаються в атмосферу забруднюючі речовини або суміш таких речовин, можна віднести до стаціонарних джерел забруднення (роз'яснення ДПС із категорії 117.06 розділу «Запитання–відповіді» з Бази знань ЗІР (zir.tax.gov.ua)).

В той же час, Законом України від 13.12.2022 №2836-ІХ внесено зміни до п. 46 підрозд. 5 розд. ХХ Кодексу, відповідно до яких тимчасово, на період дії воєнного стану на території України та протягом 30 днів з дня його припинення або скасування, для цілей застосування розд. VIII цього Кодексу не вважаються стаціонарними джерелами забруднення у значенні, наведеному у пп. 14.1.230 п. 14.1 ст. 14 цього Кодексу, електрогенераторні установки, що класифікуються за кодом 8502 згідно з УКТ ЗЕД.

Враховуючи вищезазначене, на період дії воєнного стану та протягом 30 днів з дня його припинення або скасування, дизельний генератор не є об'єктом оподаткування екологічним податком за умови його класифікації за кодом 8502 згідно з УКТ ЗЕД.

Джерело: офіційний сайт Центрального міжрегіонального управління ДПС по роботі з великими платниками податків

додаток

Статичний блок для новин

Статті за темою

Усі статті за темою

Оскарження висновку Держаудитслужби

Після проведення моніторингу закупівель Держаудитслужба складає висновок про порушення замовником законодавства, а він з цим не згоден? Тоді замовник має право оскаржити рішення Держаудитслужби. Як та у який строк це можна зробити? На що звернути увагу при підготовці доказової бази?
10701

Як проводити закупівлі до 50 тисяч

У замовників часто виникають питання стосовно того, як правильно проводити закупівлі до 50 тисяч під час воєнного стану, хто повинен цим займатися. Роз’яснюємо усе по порядку.
2876

Гарячі запитання

Усі питання і відповіді